Domain osmm.de kaufen?
Wir ziehen mit dem Projekt
osmm.de um.
Sind Sie am Kauf der Domain
osmm.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain osmm.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Innovation Management in Sustainable Chemistry, Fachbücher von Gadi RothenbergDie Einbringung des wichtigen Themas der nachhaltigen Chemie in den Kontext industrieller Anwendungen und Prozesse steigert das Know-how von Studierenden der Chemie und des Chemieingenieurwesens, indem akademisches Wissen mit den realen Erfahrungen ihres zukünftigen Berufslebens verknüpft wird. Darüber hinaus bietet dieses Buch die Methodik für Studierende der Betriebswirtschaft und Innovation, um Projekte zu bewerten, sowie für Fachkräfte mit Weiterbildungsbedarf.55,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ISE Strategic Management of Technological Innovation, Fachbücher von Melissa SchillingMelissa Schillings "Strategic Management of Technological Innovation" ist der führende Text zum Thema Innovationsstrategie weltweit. Das Buch behandelt das Thema Innovationsmanagement als strategischen Prozess und ist so strukturiert, dass es den strategischen Managementprozess widerspiegelt, der in den meisten Strategielehrbüchern verwendet wird. Es reicht von der Bewertung der Wettbewerbsdynamik einer Situation über die Strategieformulierung bis hin zur Strategieumsetzung. Während das Buch praktische Anwendungen und Beispiele betont, bietet es auch eine systematische Abdeckung der bestehenden Forschung sowie Fussnoten, die zu weiterführenden Lektüren anregen. Es ist als Haupttext für Kurse in strategischem Management, Innovation und Produktentwicklung konzipiert und berücksichtigt die Bedürfnisse sowohl von Betriebswirtschafts- als auch von Ingenieurstudenten.56,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
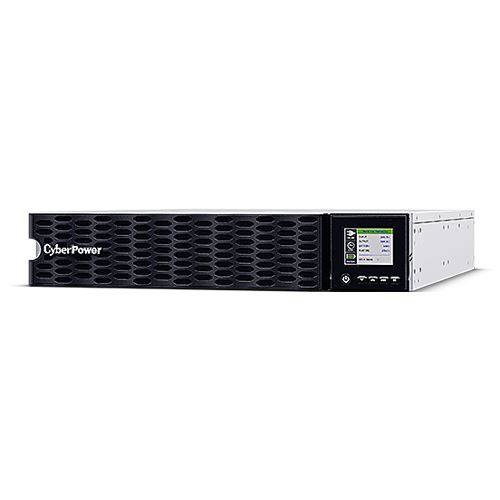
Cyberpower OL5KERTHD Rack USV 5000VA/5000W 2HE Dopplewandler USV Energy Saving Technology Management-Software SNMP-SlotCyberpower OL5KERTHD Rack USV 5000VA/5000W 2HE Dopplewandler USV Energy Saving Technology Management-Software SNMP-Slot3250,66 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
Zumtobel 22154444 Software Management Einzelplatz LITENET INSITESoftware für den Anlagenbeteuer mit der Möglichkeit der Darstellung des aktuellen Anlagenzustandes, intelligentes Alarmmanagement, vielfältige Bedienmöglichkeit der gesamten Anlage von zentraler Stelle aus, Konfiguration und Parametrierung der Anlageneigenschaften und Automatisierungsfunktionen. Mittels einer Benutzerverwaltung können unterschiedliche Useraccounts mit vordefinierten Rechten verwaltet werden.2733,54 €*Versand: 12,57 €Sichere Weiterleitung zum Anbieter
-
Innovation Management in Sustainable Chemistry, Fachbücher von Gadi RothenbergDie Einbringung des wichtigen Themas der nachhaltigen Chemie in den Kontext industrieller Anwendungen und Prozesse steigert das Know-how von Studierenden der Chemie und des Chemieingenieurwesens, indem akademisches Wissen mit den realen Erfahrungen ihres zukünftigen Berufslebens verknüpft wird. Darüber hinaus bietet dieses Buch die Methodik für Studierende der Betriebswirtschaft und Innovation, um Projekte zu bewerten, sowie für Fachkräfte mit Weiterbildungsbedarf.55,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
ISE Strategic Management of Technological Innovation, Fachbücher von Melissa SchillingMelissa Schillings "Strategic Management of Technological Innovation" ist der führende Text zum Thema Innovationsstrategie weltweit. Das Buch behandelt das Thema Innovationsmanagement als strategischen Prozess und ist so strukturiert, dass es den strategischen Managementprozess widerspiegelt, der in den meisten Strategielehrbüchern verwendet wird. Es reicht von der Bewertung der Wettbewerbsdynamik einer Situation über die Strategieformulierung bis hin zur Strategieumsetzung. Während das Buch praktische Anwendungen und Beispiele betont, bietet es auch eine systematische Abdeckung der bestehenden Forschung sowie Fussnoten, die zu weiterführenden Lektüren anregen. Es ist als Haupttext für Kurse in strategischem Management, Innovation und Produktentwicklung konzipiert und berücksichtigt die Bedürfnisse sowohl von Betriebswirtschafts- als auch von Ingenieurstudenten.56,60 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Software Performance Risk Management, Fachbücher von James L PulleyDas Fachbuch "Software Performance Risk Management: Engineering Survival in a World Built on Fragile Software" von James L Pulley bietet eine umfassende Analyse der Risiken, die moderne Software-Systeme bedrohen. In einer Zeit, in der digitale Infrastrukturen zunehmend komplexer und geschäftskritischer werden, ist es entscheidend, die Ursachen von Softwareausfällen zu verstehen. Pulley argumentiert, dass die meisten Softwarefehler nicht auf Code-Defekte zurückzuführen sind, sondern auf ungemessene Risiken. Das Buch führt in die Disziplin des Software Performance Risk Management (SPRM) ein, die sich auf die Identifizierung und Steuerung struktureller Risiken konzentriert. Anstatt Leistung als späte Testaktivität zu betrachten, wird sie als kontinuierliche Risikofläche über den gesamten Lebenszyklus eines Systems hinweg behandelt. Leserinnen und Leser erfahren, warum gängige Praktiken wie Leistungstests und Überwachung zwar wichtig, aber unvollständig sind. Praktische Konzepte wie Blast Radius Analyse und Abhängigkeitsmapping werden vorgestellt, um die Resilienz von softwareabhängigen Organisationen zu stärken.58,20 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
KS Tools Vermessungs-Softwarenur in Verbindung mit ULTIMATE MASTER Videoskopen mit 0° 5,5mm Sonde verwendbar ideal zur Einbindung in die technische Dokumentation erst mit dieser Software lassen sich Schäden genau beurteilen, vermessen und interpretieren Messen von Winkeln Abstandsmessungen Messung von Radien Berechnung von Flächen Speichern der bearbeiteten Bilder JPEG-Datenformat Abstandsmesser im Lieferumfang enthalten122,18 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
-
Wie hoch ist mein Selbstbehalt?
Um deinen Selbstbehalt zu bestimmen, musst du zuerst wissen, welche Versicherungspolice du hast. Der Selbstbehalt ist der Betrag, den du aus eigener Tasche zahlen musst, bevor deine Versicherung einspringt. Dieser Betrag variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. Um den genauen Betrag deines Selbstbehalts zu erfahren, solltest du deine Versicherungspolice überprüfen oder direkt bei deinem Versicherungsanbieter nachfragen. Hast du weitere Fragen dazu? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.